O imposto sobre o faturamento pesa no seu caixa, e parte disso está ligado a como o seu provedor organiza a receita de internet e a receita de Serviço de Valor Agregado (SVA) no contrato e na nota fiscal.
Entender a diferença entre o Serviço de Comunicação Multimídia (SCM) e o SVA é o primeiro passo para levar essa organização, já pronta, para a conversa com o seu contador.
O que diferencia SCM de SVA
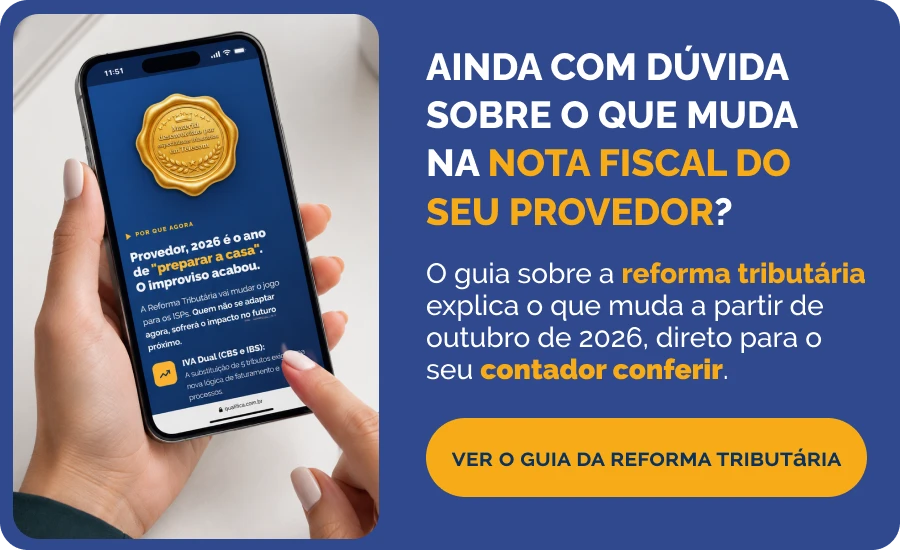
Serviço de Comunicação Multimídia (SCM)
É o serviço de internet propriamente dito, a conectividade que o seu provedor entrega. É sobre essa parte da receita que incide o ICMS, o principal imposto estadual do seu negócio.
Serviço de Valor Agregado (SVA)
É definido pela Anatel, na Resolução nº 614/2013, como um serviço complementar ao SCM, sem fazer parte da conectividade em si. Por ser um serviço diferente, o SVA entra no seu contrato e na sua nota fiscal com tratamento próprio, o que exige atenção redobrada na hora de emitir e de contratar.
Por que separar SCM e SVA no contrato e na nota fiscal?
Separar o que é internet do que não é, com valores especificados de forma independente, dá ao seu contador a base correta para decidir o enquadramento tributário da sua empresa, de acordo com a legislação e o seu perfil de operação. Essa separação também protege o seu provedor em uma eventual fiscalização, porque mostra com clareza o que cada parte da receita representa.
A decisão sobre qual enquadramento se aplica à sua operação é sempre do seu provedor com o seu contador, com base na legislação vigente e no perfil da sua empresa.
Você também pode se interessar:
Como manter essa organização em dia
Documentação clara
- Emita notas fiscais distintas, ou com campos específicos, para SCM e para SVA;
- Descreva cada serviço separadamente no contrato com o assinante;
- Registre a natureza de cada operação conforme a legislação do seu estado.
Portfólio com substância real
O SVA precisa ter valor perceptível para o seu assinante, não só existir no papel. Um portfólio que o assinante realmente usa, como cursos, telemedicina ou segurança digital, é o que sustenta a separação no contrato e na nota fiscal diante de qualquer conferência.
Apoio do seu contador em cada etapa
A legislação varia entre estados e municípios, e está mudando periodicamente por causa da reforma tributária. A Qualifica entrega a documentação de cada parceiro de SVA para apoiar essa conversa, mas quem decide o enquadramento e a estrutura da sua operação é sempre o seu contador.
Fale com um especialista da Qualifica sobre a documentação disponível para cada parceiro do seu portfólio.
Fale com um especialista da Qualifica sobre a documentação disponível para cada parceiro do seu portfólio.
SCM e SVA organizados são clareza para o seu provedor
Separar SCM de SVA no contrato e na nota fiscal, com um portfólio que o assinante realmente usa, é o que sustenta uma fiscalização tranquila e uma conversa clara com o seu contador. É também isso que transforma o SVA em diferencial real, não só em linha a mais na cobrança.